BES’ten Çıkmadan Önce Bilmeniz Gerekenler | 2026 Rehberi
BES’ten çıkarsam ne olur? Devlet katkısı, stopaj, fonlar, ara verme ve aktarım seçeneklerini çıkış kararı vermeden önce değerlendirin.
BES Fonları 2026: Getiriler ve Karşılaştırma Rehberi
BES fonları nasıl karşılaştırılır? 21 Ağustos 2026 BEFAS verileriyle fon getirileri, risk seviyeleri, fon türleri ve doğru değerlendirme kriterleri.
BES Nedir? Bireysel Emeklilik Sistemi Nasıl Çalışır?
BES nedir, nasıl çalışır? Bireysel emeklilik, %20 devlet katkısı, BES fonları, katkı payı, emeklilik şartları ve sistemin işleyişini öğrenin.
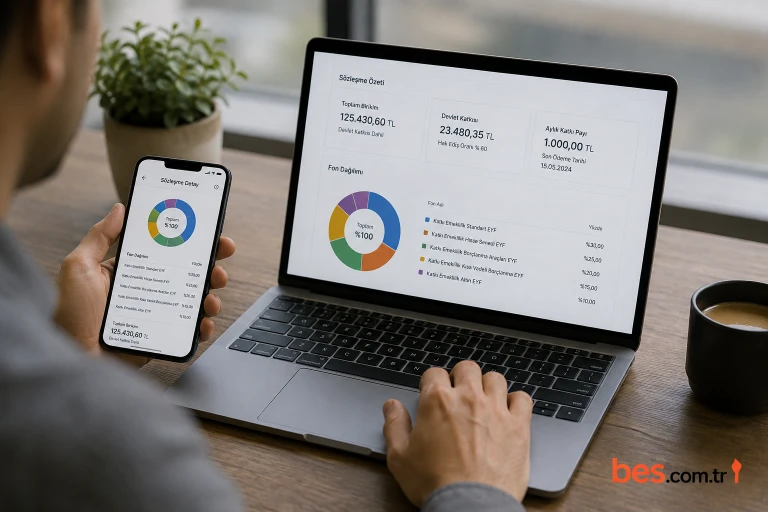
BES’iniz Var Ama Takip Ediliyor mu? Mevcut BES Rehberi
BES’iniz var ama yeterli bilgi ve hizmet alamıyor musunuz? Fon takibi, katkı payı, sözleşme hakları ve BES’inizi takip ederken bilmeniz gerekenler.
BES Müşteri Hizmetleri ve BES Mobil İletişim
BES müşteri hizmetleri ve BES mobil iletişim kanalları hakkında bilgi alın. BES sorgulama, fon, ödeme, iptal ve bireysel emeklilik işlemlerini inceleyin.
Bireysel Emeklilik Başvurusu (BES Başvuru) Nasıl Yapılır? Adım Adım Güncel Rehber
BES başvurusu nasıl yapılır? Gerekli belgeler, online başvuru süreci, fon seçimi ve dikkat edilmesi gerekenler bu rehberde.
En İyi Bireysel Emeklilik Hangisi? BES Seçim Rehberi
En iyi bireysel emeklilik hangisi? BES şirketi seçerken nelere dikkat edilmeli? Fonlar, devlet katkısı ve doğru seçim için kapsamlı rehber.
BES Devlet Katkısı Nedir? 2026 Güncel Rehber ve Hesaplama
BES devlet katkısı nedir, nasıl hesaplanır, kimler yararlanabilir? 2026 güncel örnekleriyle bireysel emeklilik devlet katkısını detaylı öğrenin.
18 Yaş Altı Çocuklar İçin BES | Erken Başlamanın Avantajı
18 yaş altı çocuklar için BES neden önemli? Erken başlamanın avantajları, devlet katkısı, uzun vadeli birikim ve ailelerin dikkat etmesi gerekenler.
BES'te Stopaj Avantajı: Aynı Fonlarla Neden Daha Fazla Birikim Oluşabilir?
Bireysel Emeklilik Sistemi (BES) denildiğinde çoğu kişinin aklına ilk olarak devlet katkısı geliyor. Oysa BES'in uzun vadede fark yaratan, ancak çok daha az bilinen önemli bir avantajı daha var: Fon değişikliklerinde uygulanan stopaj avantajı. Bu yazıda BES fonlarında stopajın neden önemli olduğunu, yatırım fonlarıyla arasındaki farkları, devlet katkısıyla birlikte oluşturduğu etkiyi ve uzun vadeli yatırım planlamasında neden dikkate alınması gerektiğini örneklerle ele alıyoruz.

Maksimum BES Devlet Katkısı 2026 | Ne Kadar Ödemeli?
2026 maksimum BES devlet katkısı 79.272 TL. Tam devlet katkısı için ne kadar ödeme gerekir, üst limit nasıl kullanılır? Örneklerle inceleyin.

BES’te Getiriyi Belirleyen: Fon Yönetimi ve Strateji
BES’te kazanç sadece katkı payına bağlı değildir. Fon yönetimi, zamanlama ve strateji neden önemlidir? Detaylı ve sade anlatım.

BES’te Fon Değişikliği Ne Zaman Yapılmalı? Doğru Zamanlama Nasıl Anlaşılır?
BES’te fon değişikliği ne zaman yapılmalı? Stopaj var mı, ayda kaç kez yapılabilir? Kişisel planlama ve piyasa koşullarıyla doğru zamanlamayı öğrenin.

BES’te Devlet Katkısı Üst Limiti 2026: Ne Anlama Geliyor?
2026 BES devlet katkısı üst limiti ne kadar? Üst limit nasıl çalışır, kimleri etkiler ve katkı payı planlamasında neden önemlidir?

BES Fonları Size Özel mi? | Bireysel Emeklilik ve Fon Seçimi
Fon seçimi kişiye özeldir; yaş, hedef, risk, mevcut birikim ve katkı payı değiştikçe sonuç da değişir. Doğru seçim, sonucu değiştirir.

BES’ te Getiri Farkı Neden Oluşur? Aynı Tutar, Farklı Fon Modelleri
BES’ te Getiri Farkı Neden Oluşur? Aynı Tutar, Farklı Fon Modelleri

BES’te Eğitim İçin Kısmi Ödeme Nasıl Alınır? (2026 Şartları ve Tutarlar)
2024’te yürürlüğe giren yönetmelikle birlikte artık evet, BES birikiminin bir kısmı üniversite eğitimi için kullanılabiliyor.

Değişken Fonlar Nedir? BES’ te Çoklu Varlık Yapısının Gücü ve 5 Yıllık Getiri Analizi
Değişken fonlar; hisse, döviz, tahvil ve altını vb farklı finansal enstrümanları tek yapıda birleştirerek BES’ te güçlü bir getiri potansiyeli sunar.

BES Fonlarında Son 5 Yılın Gerçekleri: %1500’e Varan Getiriler, Resmî Verilerle Strateji Farkı
EGM ve BEFAS verilerine göre bazı BES fonları son 5 yılda %1500’e ulaştı; doğru stratejiyle yönetilen bireysel emeklilik birikimleri, yatırım farkını net biçimde ortaya koyuyor
Çocuklar İçin Bireysel Emeklilik | 18 Yaş Altı BES
Çocuklar için bireysel emeklilik nasıl yapılır? 18 yaş altı BES, %20 devlet katkısı, fon seçimi, katkı payı ve başvuru sürecini öğrenin.

Gönüllü BES’ te Büyüme Devam Ediyor: EGM Verileri ve Artışın Sebepleri
Gönüllü BES, devlet katkısı, stopaj avantajı ve fon çeşitliliği sayesinde büyümesini sürdürüyor.

BES Fonlarında Zamanın Gücü: HDI Fiba Emeklilik Fonları Üzerinden Analiz
BES fonlarında zamanın gücü: 1 yılda fırsatlar, 3–5 yılda büyük kazançlar!

BES’ten Çıkanlar Neden Geri Dönüyor? İşte Gerçekler ve Veriler
Bireysel Emeklilik Sistemi (BES), sadece birikim yapmak isteyenler için değil; uzun vadeli plan yapan, devlet katkısından faydalanmak isteyen ve vergi avantajlarını değerlendiren herkes için önemli bir finansal alternatif haline geldi.

Herkese 2. BES Lazım!
İkinci BES sözleşmesi, finansal stratejinizin güvencesi olur: katkı avantajı, esneklik ve birleşme imkânıyla geleceğinizi güçlendirin.

BES’te Avantajı Bilen Kazanıyor: Devlet Katkısını Kimler Tam Alıyor?
Bes'te %30 Devlet katkısı her yıl ciddi bir katkı sağlıyor ama çoğu kişi bu fırsatı kaçırıyor. Katkı payınızı artırarak siz de maksimum destekten faydalanın.

Devlet Katkısını Sonuna Kadar Alanlar Daha Fazla Kazanıyor: Rakamlarla BES Gerçeği
BES'te en çok kazananlar, devlet katkısı üst limitini tam kullanan sabırlı katılımcılar. Erken başlayıp istikrarlı kalanlar öne geçiyor.

Kimler BES’e Katılıyor? EGM Verileriyle Yaşlara Göre Katılım Dağılımı ve Gelecek İçin Kritik Notlar
BES’e erken başlamak her açıdan kazandırıyor. İster çocuğunuz için ister kendi emekliliğiniz için olsun, bugün atılan bir adım, gelecekte çok daha büyük bir fark yaratır.

Ne Kadar Kalırsan O Kadar Kazanırsın: BES'te Kıdemin Fon Getirisine Etkisi
BES'te 10 yıl kalan ve doğru fonu seçenler, 3 yıl kalanlara göre 2 kata yakın kazanç sağladı; süre, sabır ve bilinçli tercihler büyük fark yaratıyor.
Prim İadeli Hayat Sigortası ile USD Biriktirmenin Vergi Destekli Yolu
Prim iadeli hayat sigortası; hayat güvencesi, poliçe koşullarına bağlı USD bazlı prim iadesi ve vergi avantajını bir arada sunabilir. Nasıl çalıştığını ve avantajlarını inceleyin.

BES Hakkında Doğru Bilinen 7 Yanlış (Ve Gerçekler)
BES'ten istenildiğinde çıkılabilir; devlet katkısı yıllara göre hak edilir, stopaj avantajlıdır, katkı oranı %30’dur, üst limit yıllık belirlenir.

Devlet Katkısında Limitler Neden Önemli? 2025 İçin 5 Kritik Bilgi
BES'te %30 katkı harika ama üst limiti bilin! 2025’te en fazla 93.618 TL katkı alınabilir. Fazla ödeme bir sonraki yıla devreder, planlı olun, kazançlı çıkın.

BES’te Birikimin 3 Sessiz Düşmanı: Bunları Yapıyorsan Kazanamazsın
BES'te olmak yetmez, doğru yönetmek gerekir! Fon değiştirmemek getiriyi azaltır. Bilinçli seçimlerle birikimini büyüt, %30 katkıdan tam fayda sağla.

Emeklilik Hayali Değil, Planı Olsun: Bugünden Başlayanlar Kazanıyor
Emeklilik hayal değil plan olmalı! BES ile erken başlayan, %30 devlet katkısıyla birikimini büyütür, geleceğini bugünden güvence altına alır.

BES Fonları Ne Zaman Değiştirilmeli? Doğru Zamanlama Stratejileri
Bireysel Emeklilik Sistemi'ne (BES) dahil olan katılımcılar için getirileri şekillendiren en önemli ve kritik unsur fon tercihleridir. Ancak sadece doğru fonu seçmek yetmez; önemli olan doğru zamanda fonlarınızda değişiklik yapabilmektir.

Emekliliğe 5 Yıl Kala BES'te Nasıl Strateji İzlenmeli?
Bireysel emekliliğinize sadece 5 yıl kaldıysa, artık stratejinizi gözden geçirmek çok önemli ve yerinde bir karardır. Bu dönem, kazancı koruma ve birikimi garantiye alma zamanıdır.

BES Getirisini Artırmanın Gerçek Yolu Ne?
BES'te kazancı belirleyen en önemli unsur fon tercihleridir. Ancak bu tercihi etkileyen çok daha önemli bir yapı vardır: Bilgiye ulaşım, finansal okuryazarlık ve doğru danışmanlık.