BES ve Hayat Sigortası: 2026'da Farkları ve Nelere Dikkat Edilmeli?
Bireysel Emeklilik Sistemi (BES) ile hayat sigortası çoğu zaman aynı finansal planlamanın içinde konuşuluyor. Ancak aslında farklı ihtiyaçlara cevap veriyorlar. BES uzun vadeli birikim ve emeklilik planlamasına odaklanırken, hayat sigortasının merkezinde finansal risklere karşı güvence bulunuyor.
2026 yılında bu iki ürünü değerlendirirken yalnızca “hangisi daha avantajlı?” sorusuna bakmak yeterli değil. BES'te devlet katkısı, fon seçimi, katkı payı ve sistemde kalma süresi; hayat sigortasında ise teminat tutarı, poliçe süresi, prim yapısı, varsa prim iadesi ve vergi avantajı gibi başlıklar önem kazanıyor. Bu yazıda BES ile hayat sigortası arasındaki farkları ve seçim yaparken dikkat edilmesi gereken noktaları güncel bilgilerle ele alıyoruz.
Bireysel Emeklilik Sistemi (BES) Nasıl Çalışır?
Bireysel Emeklilik Sistemi (BES), düzenli veya dönemsel katkı paylarının emeklilik yatırım fonlarında değerlendirilerek uzun vadeli birikim oluşturulmasını amaçlayan bir sistemdir.
Katılımcı, risk profili ve hedefleri doğrultusunda BES fonları arasından seçim yapabilir ve mevzuatın izin verdiği çerçevede fon dağılımını değiştirebilir. Birikimin zaman içindeki gelişiminde yalnızca yatırılan katkı payı değil, fon tercihleri, sistemde geçirilen süre ve piyasa koşulları da rol oynar.
BES'in önemli özelliklerinden biri devlet katkısıdır. EGM'nin güncel bilgilerine göre 2026 yılında katılımcının ödediği katkı payının %20'si oranında devlet katkısı hesaplanmaktadır. Devlet katkısından yararlanma ve hak kazanma koşulları yürürlükteki mevzuata göre uygulanır.

2026'da BES'te Dikkat Edilmesi Gerekenler
Devlet Katkısı
2026 yılında BES devlet katkısı oranı %20'dir. Devlet katkısından yararlanılabilecek yıllık üst sınır ilgili mevzuata göre belirlenir.
Burada sık karıştırılan bir nokta var: Devlet katkısının BES hesabına aktarılması ile bu tutarın tamamına hak kazanılması aynı şey değildir. Devlet katkısına hak kazanma oranları sistemde geçirilen süre ve emeklilik koşullarına göre uygulanır.
Bu nedenle BES'i değerlendirirken yalnızca devlet katkısı oranına değil, sistemde kalma süresine ve uzun vadeli planlamaya da bakmak gerekir.
2026 BES Devlet Katkısı → https://www.bes.com.tr/blog/beste-devlet-katkisi-ust-limiti-2026-ne-anlama-geliyor
Katkı Payı
BES'te ödenecek katkı payının uzun vadede sürdürülebilir olması önemli. Yüksek bir tutarla başlayıp kısa süre sonra ödemeyi sürdürmekte zorlanmak yerine, kişinin bütçesi ve birikim hedefiyle uyumlu bir planlama yapılması daha sağlıklı olabilir.
Katkı payı zaman içinde kişinin gelirine, bütçesine ve hedeflerine göre yeniden değerlendirilebilir. BES'in esnek yapısı ödeme tutarı ve periyodunda değişiklik yapılmasına imkân verebilir.
BES Fonları ve Fon Dağılımı Neden Önemli?
BES'te katkı payının yatırılması sürecin yalnızca bir kısmıdır. Birikimler emeklilik yatırım fonlarında değerlendirildiği için hangi fonların tercih edildiği ve fon dağılımının kişinin risk profiliyle uyumu uzun vadede önem taşır.
Burada geçmiş performansın gelecekteki getiriyi garanti etmediğini unutmamak gerekir. Fon tercihlerinin kişinin vadesi, risk algısı ve hedefleriyle birlikte değerlendirilmesi daha doğru bir yaklaşım sağlar.
Fon dağılımının zaman içinde değişen ihtiyaç ve koşullara göre yeniden değerlendirilmesi de BES'in sunduğu önemli esnekliklerden biridir.
BES Fon Değişikliği → Fon değişikliği ve fon yönetimi rehberini inceleyin
Hayat Sigortası Neden Farklı Bir İhtiyaca Cevap Verir?
Hayat sigortasının temelinde birikimden önce risklere karşı finansal güvence bulunur. Poliçenin kapsamına göre vefat, maluliyet, kaza veya kritik hastalık gibi risklere karşı teminat sağlanabilir.
Bazı hayat sigortalarında uzun süreli sabit prim yapısı veya belirlenen koşulların tamamlanması halinde prim iadesi gibi özellikler de bulunabilir. Ayrıca yürürlükteki mevzuatın koşullarını sağlayan hayat/şahıs sigortası primleri belirlenen sınırlar içerisinde gelir vergisi matrahının belirlenmesinde indirim konusu yapılabilir.
Burada önemli olan bütün hayat sigortalarının aynı özelliklere sahip olmadığını bilmek. Teminatlar, poliçe süresi, prim yapısı, prim iadesi ve vergi uygulaması seçilen ürüne ve kişinin durumuna göre değişebilir.
Hayat Sigortası Nedir? → Hayat sigortası hakkında en çok merak edilen 20 soruyu inceleyin
2026'da Hayat Sigortası Seçerken Nelere Bakılmalı?
Hayat sigortasında ilk karşılaştırılan rakam çoğu zaman prim oluyor. Oysa tek başına prim tutarı, poliçenin sağladığı güvenceyi değerlendirmek için yeterli değildir.
Daha düşük primli bir poliçenin teminat tutarı veya kapsamı farklı olabilir. Bu nedenle prim, teminat tutarı, teminat kapsamı, poliçe süresi, istisnalar ve erken ayrılma koşulları birlikte değerlendirilmelidir.
Prim iadeli hayat sigortalarında ise buna iade koşulları da eklenir. Döviz bazlı bir ürün söz konusuysa prim, teminat ve iadenin hangi para birimi üzerinden tanımlandığı ayrıca incelenmelidir.
Prim İadeli Hayat Sigortası → USD bazlı yapı, prim iadesi ve vergi avantajını ayrıntılı inceleyin
BES ile Hayat Sigortası Arasındaki Fark Nedir?
BES ile hayat sigortasını karşılaştırırken sık yapılan hatalardan biri, iki ürünü birbirinin alternatifi gibi değerlendirmek.
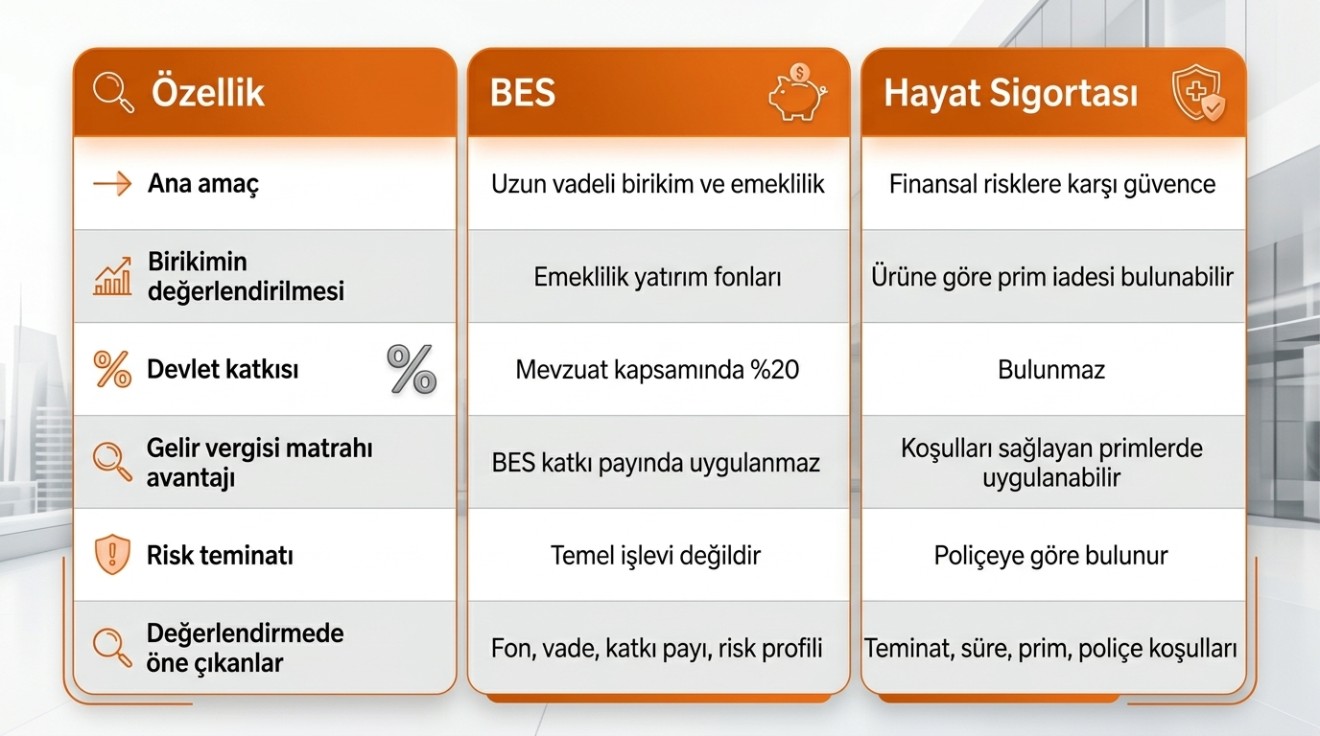
BES'in odağında uzun vadeli birikim ve emeklilik planlaması bulunur. Katkı payları emeklilik yatırım fonlarında değerlendirilir ve mevzuat kapsamında devlet katkısı uygulanır.
Hayat sigortasının odağında ise risklere karşı finansal güvence vardır. Seçilen poliçeye göre vefat, maluliyet veya kritik hastalık gibi riskler teminat altına alınabilir; bazı ürünlerde prim iadesi ve mevzuattaki koşullara bağlı vergi avantajı gibi özellikler bulunabilir.
BES mi Hayat Sigortası mı?
Genelde şöyle soruluyor: “BES mi daha avantajlı, hayat sigortası mı?”
Bu sorunun herkes için geçerli tek bir cevabı yok.
Uzun vadeli birikim ve emeklilik planlaması ön plandaysa BES'in yapısı; gelir kaybı yaratabilecek risklere karşı finansal güvence aranıyorsa hayat sigortasının teminat yapısı öne çıkar.
Bazı kişiler açısından iki ihtiyaç aynı anda bulunabilir. Böyle bir durumda mesele “BES mi, hayat sigortası mı?” seçiminden çok, birikim için ayrılan bütçe ile risk güvencesi için ayrılan bütçenin kişinin finansal durumuna göre dengelenmesi haline gelir.
Kısacası başlangıç noktası ürün değil, ihtiyaç olmalıdır.
Pratik Not
BES ile hayat sigortasını aynı kriterlerle karşılaştırmayın. BES'te katkı payı, fon dağılımı, risk profili, vade ve devlet katkısı; hayat sigortasında ise teminat tutarı, poliçe süresi, prim, istisnalar ve varsa prim iadesi daha anlamlı karşılaştırma noktalarıdır.
İki ürünün amacı farklı olduğu için yalnızca aylık ödeme tutarlarına bakmak yanıltıcı olabilir.
Sonuç / Özet: Önce Ürünü Değil, İhtiyacı Belirleyin
BES ile hayat sigortası aynı finansal ihtiyaca cevap vermediği için yalnızca prim veya katkı payı tutarlarını karşılaştırmak doğru bir sonuç vermeyebilir.
BES'te uzun vadeli birikim, fon seçimi, sistemde geçirilen süre ve devlet katkısı; hayat sigortasında ise ihtiyaç duyulan teminat, poliçe süresi, prim yapısı ve sözleşme koşulları öne çıkar.
Bu nedenle karar verirken önce “Ne kadar ödeyeceğim?” değil, “Bu ürün finansal planımda hangi ihtiyacı karşılayacak?” sorusunu sormak daha anlamlıdır.
BES, hayat sigortası, fon yönetimi, devlet katkısı ve hayat sigortası vergi avantajı hakkında güncel içerikleri bes.com.tr üzerinden inceleyebilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; yatırım tavsiyesi niteliğinde değildir. BES ve sigorta ürünlerine ilişkin koşullar, vergi uygulamaları ve mevzuat zaman içinde değişebilir. Seçimler kişisel hedef, risk profili, mali durum ve sözleşme koşullarına göre değerlendirilmelidir.
BES'i İnceleyin → Bireysel Emeklilik Sistemi hakkında bilgi alın
Hayat Sigortasını İnceleyin → Hayat sigortası seçeneklerini inceleyin
